Domain kaufmännische-kenntnisse.de kaufen?
Wir ziehen mit dem Projekt
kaufmännische-kenntnisse.de um.
Sind Sie am Kauf der Domain
kaufmännische-kenntnisse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufmännische-kenntnisse.de kaufen?
Wie lautet die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen?
Die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen konzentriert sich auf die Entwicklung von Fähigkeiten und Kenntnissen, die für die effektive Leitung eines Unternehmens erforderlich sind. Dies umfasst die Planung, Organisation und Steuerung von betrieblichen Abläufen sowie die Analyse und Interpretation von Finanzdaten zur Unterstützung von Entscheidungsprozessen. Die Studierenden lernen auch, wie sie Budgets erstellen, Kosten analysieren und finanzielle Leistungsbewertungen durchführen können. **
Was ist Betriebswirtschaftslehre und Rechnungswesen?
Betriebswirtschaftslehre ist ein Teilgebiet der Wirtschaftswissenschaften, das sich mit der Planung, Organisation und Führung von Unternehmen befasst. Es umfasst Themen wie Unternehmensführung, Marketing, Finanzierung und Personalmanagement. Rechnungswesen bezieht sich auf die Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten und Informationen. Es umfasst die Buchführung, die Erstellung von Jahresabschlüssen und die Analyse von Unternehmenszahlen. **
Ähnliche Suchbegriffe für Sicherheit-und-Prüfung-von
Top-Angebote
Produkte zum Begriff Sicherheit-und-Prüfung-von:
-
Einesendeaufgabe zur Betriebswirtschaftslehre. Jahresabschlussanalyse, Controlling und Kostenrechnung, Taschenbuch von Leon Westerheide, GRIN,Einesendeaufgabe Zur Betriebswirtschaftslehre. Jahresabschlussanalyse, Controlling Und Kostenrechnung, Taschenbuch Von Leon Westerheide, Grin, 978-3-668-58476-1, Seitenanzahl: 2015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Controlling und Kosten- und Leistungsrechnung für die Prüfung zur Fachkraft für Vertrieb, Personalwesen und Rechnungswesen mit Klausur undControlling Und Kosten- Und Leistungsrechnung Für Die Prüfung Zur Fachkraft Für Vertrieb, Personalwesen Und Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-09131-8, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Fachkraft für Schutz und Sicherheit Prüfung Prüfungsvorbereitung, Nonbook von Zoe Kessler, Princoso, 978-3-96159-175-6Lernkarten Fachkraft Für Schutz Und Sicherheit Prüfung Prüfungsvorbereitung, Nonbook Von Zoe Kessler, Princoso, 978-3-96159-175-6, Seitenanzahl: 28023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert das Tauchverfahren zur Prüfung von Materialien auf ihre Qualität und Sicherheit?
Das Tauchverfahren zur Prüfung von Materialien auf ihre Qualität und Sicherheit funktioniert, indem das Material in eine Flüssigkeit getaucht wird. Durch das Eindringen der Flüssigkeit in eventuelle Defekte oder Poren im Material können diese sichtbar gemacht werden. Anhand der Ergebnisse können Rückschlüsse auf die Qualität und Sicherheit des Materials gezogen werden. **
-
Warst du bei der FOS Rechnungswesen Prüfung 5 durchgefallen?
Als KI habe ich keine persönlichen Erfahrungen oder Erinnerungen, daher kann ich nicht sagen, ob ich bei einer bestimmten Prüfung durchgefallen bin. Ich bin jedoch darauf programmiert, Informationen zu verschiedenen Themen bereitzustellen und Fragen zu beantworten. Wenn du Fragen zum Thema Rechnungswesen oder zur Vorbereitung auf die Prüfung hast, stehe ich gerne zur Verfügung. **
-
Welche Zahlungsübersichts-Dokumente sind für die Prüfung unserer Buchhaltung von Bedeutung?
Für die Prüfung der Buchhaltung sind vor allem Kontoauszüge, Rechnungen und Quittungen wichtig. Diese Dokumente geben Auskunft über getätigte Zahlungen, offene Rechnungen und Einnahmen. Eine genaue Zahlungsübersicht ist entscheidend für die Überprüfung der Finanzlage eines Unternehmens. **
-
Was sind die gängigsten Methoden zur Prüfung von Schweißnähten auf ihre Qualität und Sicherheit?
Die gängigsten Methoden zur Prüfung von Schweißnähten sind die visuelle Inspektion, die zerstörungsfreie Prüfung mittels Ultraschall oder Röntgen und die mechanische Prüfung durch Zug- oder Biegetests. Diese Methoden helfen dabei, eventuelle Defekte oder Unregelmäßigkeiten in den Schweißnähten zu identifizieren und sicherzustellen, dass sie den erforderlichen Qualitäts- und Sicherheitsstandards entsprechen. **

Wie lautet die Prüfung für den Verkäufer im Fach Rechnungswesen?
Die Prüfung für den Verkäufer im Fach Rechnungswesen könnte verschiedene Themenbereiche umfassen, wie zum Beispiel Buchhaltung, Kostenrechnung, Bilanzierung und Steuerrecht. Die Prüfung könnte aus theoretischen Fragen, praktischen Aufgaben oder Fallstudien bestehen, um das Verständnis und die Anwendung der Rechnungslegungsprinzipien und -verfahren zu überprüfen. Der genaue Prüfungsumfang kann je nach Ausbildungs- oder Berufsschule variieren. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Sicherheit-und-Prüfung-von:
-
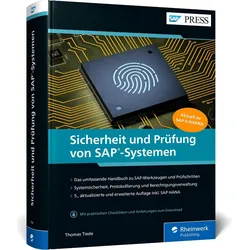
Sicherheit und Prüfung von SAP-Systemen, Fachbücher von Thomas TiedeSie wollen sichergehen, dass Ihre SAP-Systeme alle Sicherheitsanforderungen erfüllen und ordnungsgemäss konfiguriert sind? Dann führt kein Weg an diesem Standardwerk vorbei. Der Autor zeigt Ihnen Schritt für Schritt, wie Sie bei der Prüfung vorgehen müssen, und vermittelt Ihnen das nötige Hintergrundwissen. Alle Prüfungsthemen werden systematisch und verständlich behandelt – aktuell zu SAP S/4HANA. Aus dem Inhalt: Umgang mit dem SAP-System Werkzeuge zur Prüfung Aufbau von SAP-Systemen und -Landschaften Allgemeine Systemsicherheit Protokollierung Sichere Remote Function Calls Ordnungsmässige Verbuchungsvorgänge Benutzerauswertungen Sichere Eigenentwicklungen Berechtigungen für SAP-Fiori-Anwendungen Sicherheit von SAP HANA.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Wirtschafts- und Sozialkunde Fachkraft für Schutz und Sicherheit Prüfungsvorbereitung Wiso Prüfung, Nonbook von Daniel Becker, Princoso,Lernkarten Wirtschafts- Und Sozialkunde Fachkraft Für Schutz Und Sicherheit Prüfungsvorbereitung Wiso Prüfung, Nonbook Von Daniel Becker, Princoso, 978-3-96159-039-1, Seitenanzahl: 56023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einesendeaufgabe zur Betriebswirtschaftslehre. Jahresabschlussanalyse, Controlling und Kostenrechnung, Taschenbuch von Leon Westerheide, GRIN,Einesendeaufgabe Zur Betriebswirtschaftslehre. Jahresabschlussanalyse, Controlling Und Kostenrechnung, Taschenbuch Von Leon Westerheide, Grin, 978-3-668-58476-1, Seitenanzahl: 2015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen?
Die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen konzentriert sich auf die Entwicklung von Fähigkeiten und Kenntnissen, die für die effektive Leitung eines Unternehmens erforderlich sind. Dies umfasst die Planung, Organisation und Steuerung von betrieblichen Abläufen sowie die Analyse und Interpretation von Finanzdaten zur Unterstützung von Entscheidungsprozessen. Die Studierenden lernen auch, wie sie Budgets erstellen, Kosten analysieren und finanzielle Leistungsbewertungen durchführen können. **
-
Was ist Betriebswirtschaftslehre und Rechnungswesen?
Betriebswirtschaftslehre ist ein Teilgebiet der Wirtschaftswissenschaften, das sich mit der Planung, Organisation und Führung von Unternehmen befasst. Es umfasst Themen wie Unternehmensführung, Marketing, Finanzierung und Personalmanagement. Rechnungswesen bezieht sich auf die Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten und Informationen. Es umfasst die Buchführung, die Erstellung von Jahresabschlüssen und die Analyse von Unternehmenszahlen. **
-
Wie funktioniert das Tauchverfahren zur Prüfung von Materialien auf ihre Qualität und Sicherheit?
Das Tauchverfahren zur Prüfung von Materialien auf ihre Qualität und Sicherheit funktioniert, indem das Material in eine Flüssigkeit getaucht wird. Durch das Eindringen der Flüssigkeit in eventuelle Defekte oder Poren im Material können diese sichtbar gemacht werden. Anhand der Ergebnisse können Rückschlüsse auf die Qualität und Sicherheit des Materials gezogen werden. **
-
Warst du bei der FOS Rechnungswesen Prüfung 5 durchgefallen?
Als KI habe ich keine persönlichen Erfahrungen oder Erinnerungen, daher kann ich nicht sagen, ob ich bei einer bestimmten Prüfung durchgefallen bin. Ich bin jedoch darauf programmiert, Informationen zu verschiedenen Themen bereitzustellen und Fragen zu beantworten. Wenn du Fragen zum Thema Rechnungswesen oder zur Vorbereitung auf die Prüfung hast, stehe ich gerne zur Verfügung. **
Ähnliche Suchbegriffe für Sicherheit-und-Prüfung-von
-
Controlling und Kosten- und Leistungsrechnung für die Prüfung zur Fachkraft für Vertrieb, Personalwesen und Rechnungswesen mit Klausur undControlling Und Kosten- Und Leistungsrechnung Für Die Prüfung Zur Fachkraft Für Vertrieb, Personalwesen Und Rechnungswesen Mit Klausur Und Musterlösung, Taschenbuch Von Claudia Figiel, Grin, 978-3-656-09131-8, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Fachkraft für Schutz und Sicherheit Prüfung Prüfungsvorbereitung, Nonbook von Zoe Kessler, Princoso, 978-3-96159-175-6Lernkarten Fachkraft Für Schutz Und Sicherheit Prüfung Prüfungsvorbereitung, Nonbook Von Zoe Kessler, Princoso, 978-3-96159-175-6, Seitenanzahl: 28023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Finanzplanung unter Sicherheit, Risiko und Ungewissheit, Taschenbuch von Wolfgang Bühler, Betriebswirtschaftlicher Verlag Gabler,Kurzfristige Finanzplanung Unter Sicherheit, Risiko Und Ungewissheit, Taschenbuch Von Wolfgang Bühler, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-05202-9, Seitenanzahl: 13254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Prüfung, Datenschutzaudit und Kennzahlen für die Sicherheit, Set von , Springer Fachmedien Wiesbaden GmbH, 978-3-658-30516-1It-prüfung, Datenschutzaudit Und Kennzahlen Für Die Sicherheit, Set Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-30516-1, Seitenanzahl: 20154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zahlungsübersichts-Dokumente sind für die Prüfung unserer Buchhaltung von Bedeutung?
Für die Prüfung der Buchhaltung sind vor allem Kontoauszüge, Rechnungen und Quittungen wichtig. Diese Dokumente geben Auskunft über getätigte Zahlungen, offene Rechnungen und Einnahmen. Eine genaue Zahlungsübersicht ist entscheidend für die Überprüfung der Finanzlage eines Unternehmens. **
-
Was sind die gängigsten Methoden zur Prüfung von Schweißnähten auf ihre Qualität und Sicherheit?
Die gängigsten Methoden zur Prüfung von Schweißnähten sind die visuelle Inspektion, die zerstörungsfreie Prüfung mittels Ultraschall oder Röntgen und die mechanische Prüfung durch Zug- oder Biegetests. Diese Methoden helfen dabei, eventuelle Defekte oder Unregelmäßigkeiten in den Schweißnähten zu identifizieren und sicherzustellen, dass sie den erforderlichen Qualitäts- und Sicherheitsstandards entsprechen. **
-
Wie lautet die Prüfung für den Verkäufer im Fach Rechnungswesen?
Die Prüfung für den Verkäufer im Fach Rechnungswesen könnte verschiedene Themenbereiche umfassen, wie zum Beispiel Buchhaltung, Kostenrechnung, Bilanzierung und Steuerrecht. Die Prüfung könnte aus theoretischen Fragen, praktischen Aufgaben oder Fallstudien bestehen, um das Verständnis und die Anwendung der Rechnungslegungsprinzipien und -verfahren zu überprüfen. Der genaue Prüfungsumfang kann je nach Ausbildungs- oder Berufsschule variieren. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.